통합 검색
통합 검색
건축물의 면적이 달라진다면 세금도 다시 확인해야 합니다
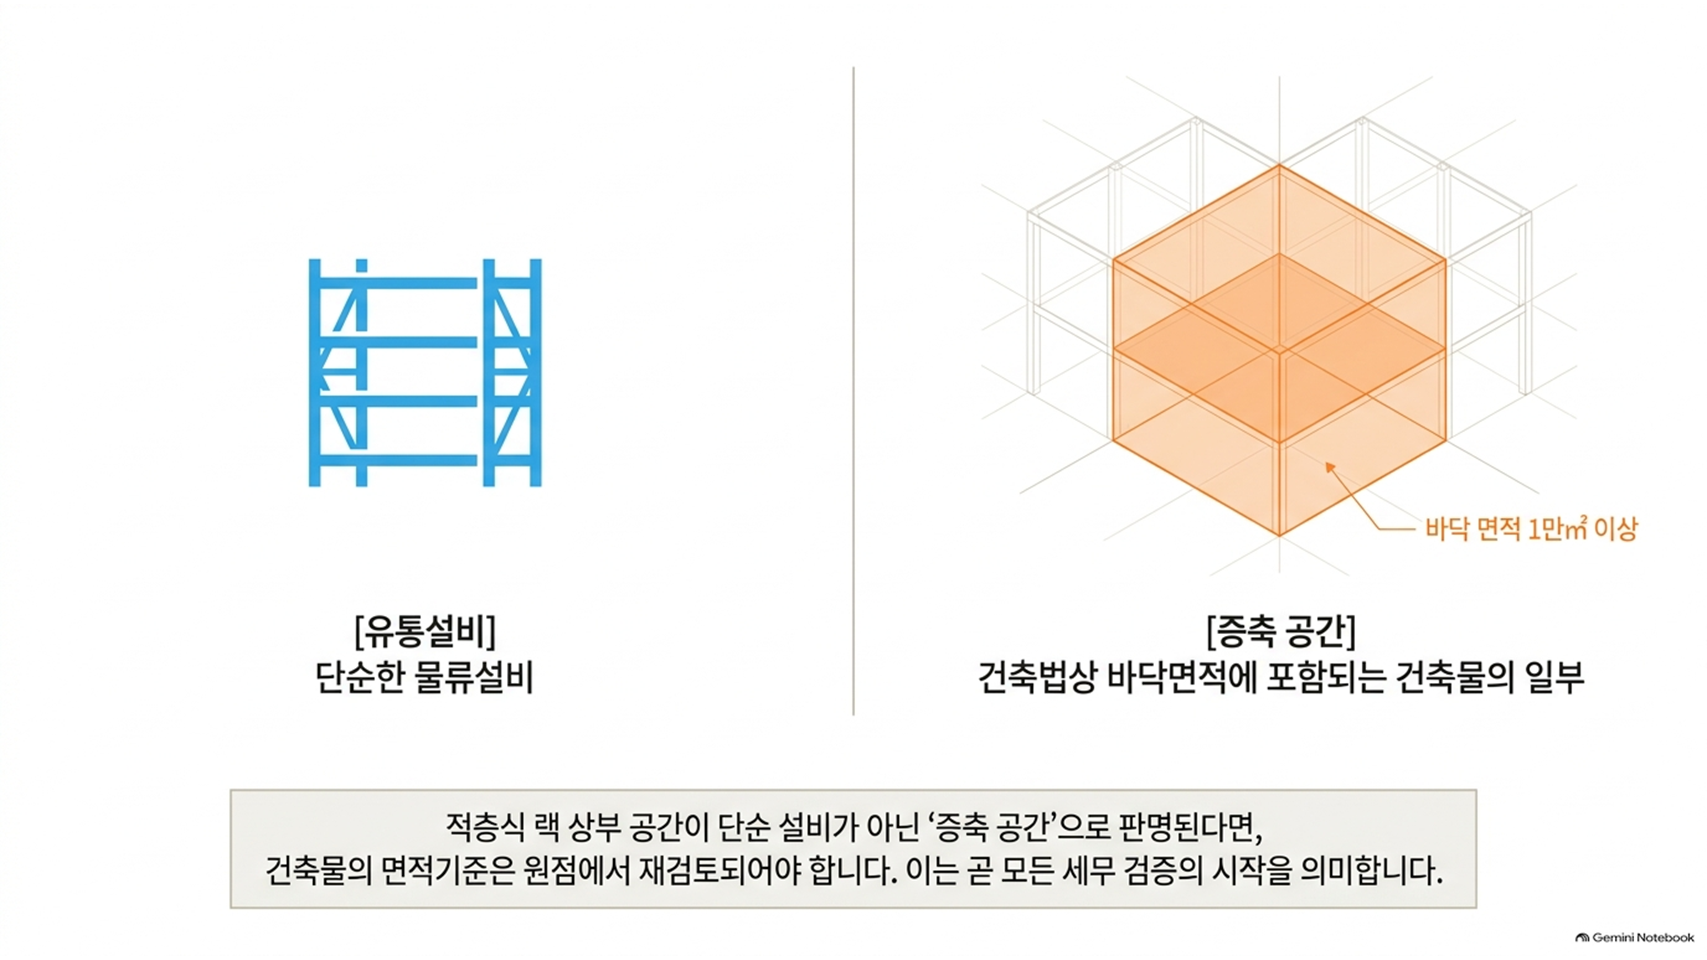
적층식 랙 상부 공간이 단순한 물류설비가 아니라 건축법상 바닥면적에 포함되는 공간으로 판단된다면 문제는 건축법에서 끝나지 않습니다.
지금까지 건축물 면적에 포함되지 않았던 공간의 법적 성격이 달라지는 것이기 때문입니다.
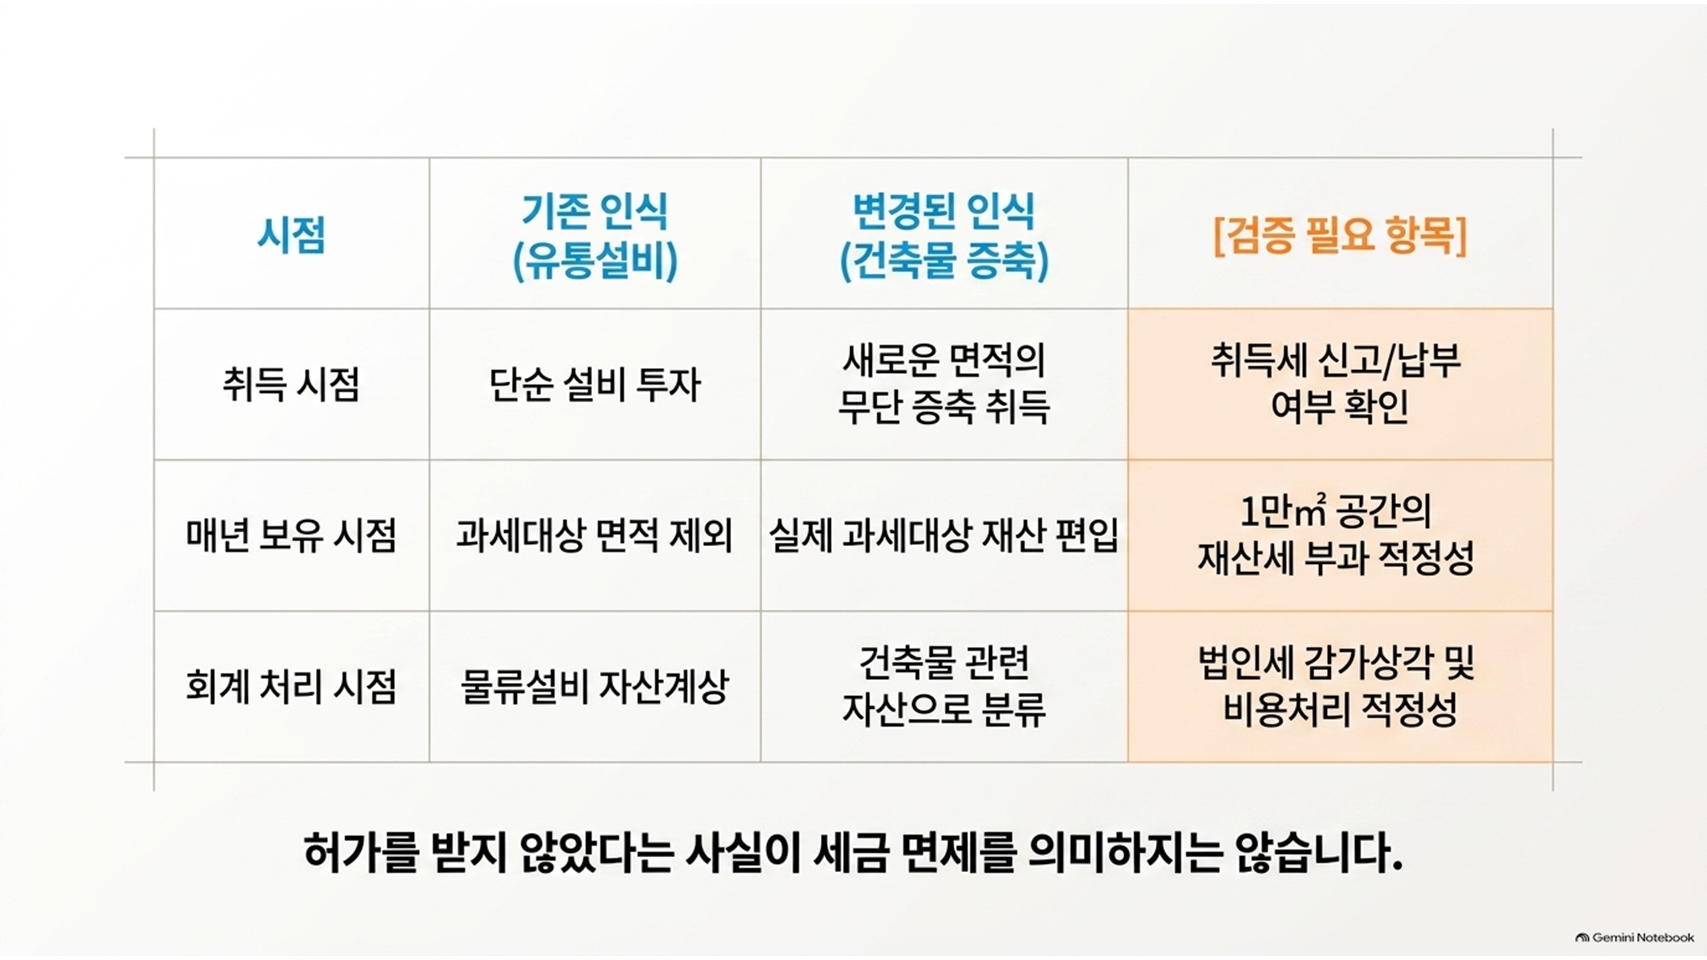
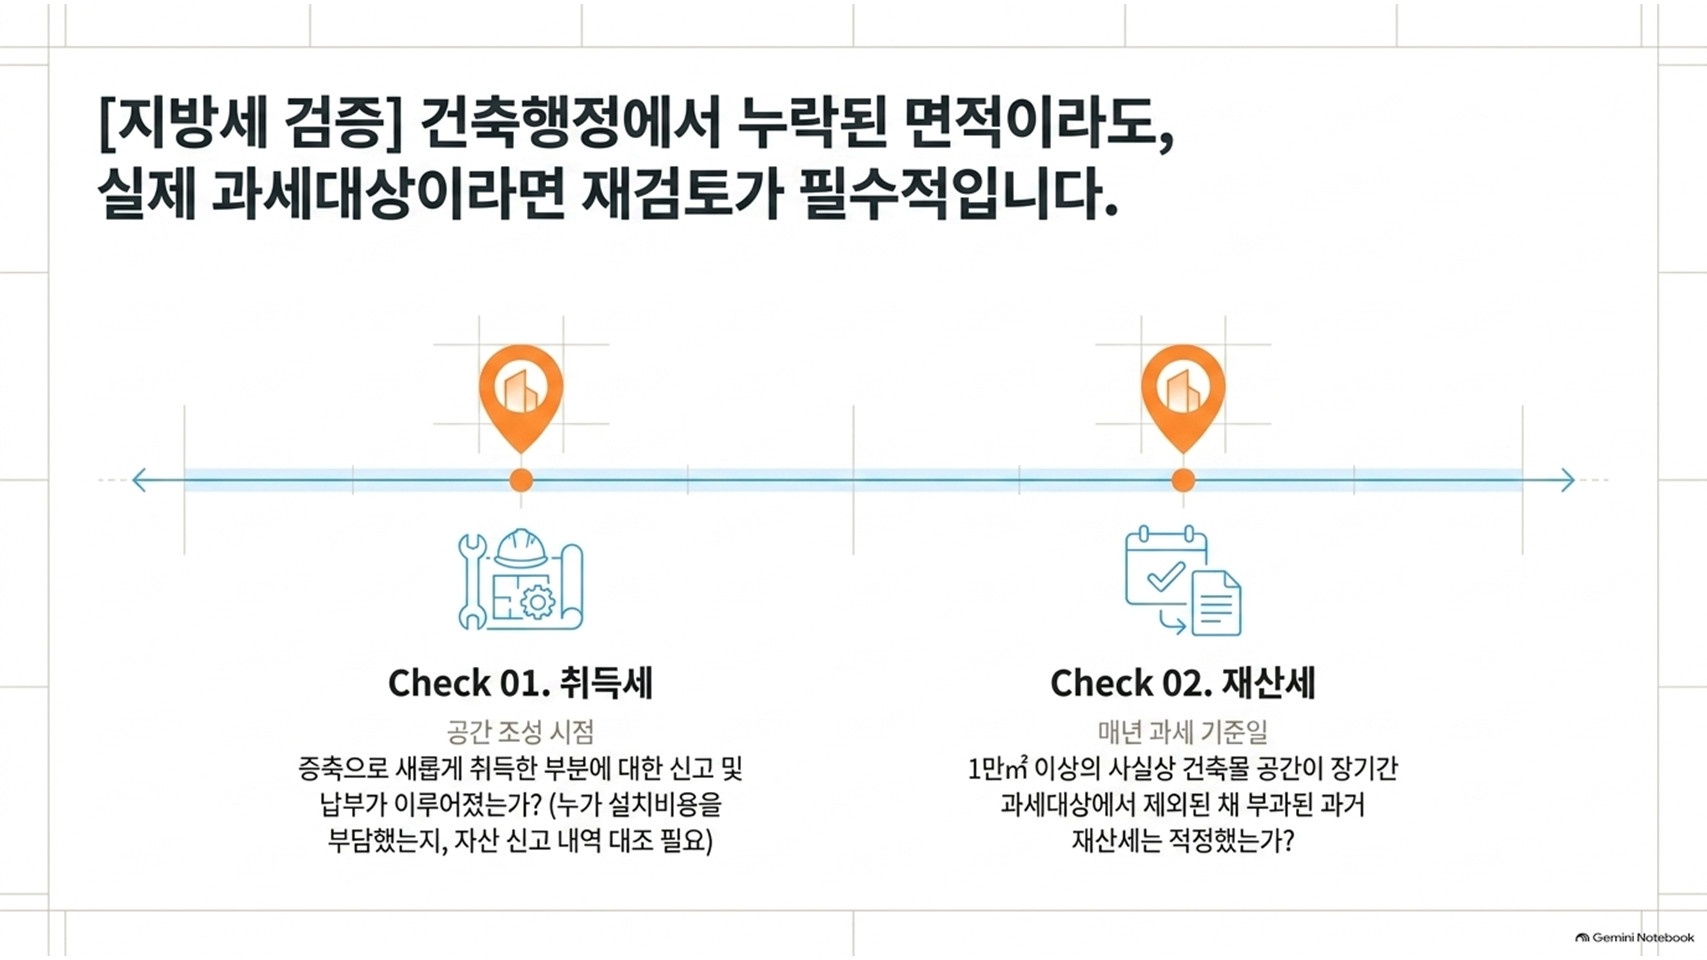
그렇다면 해당 공간과 관련된 세금도 제대로 신고·납부됐는지 다시 확인할 필요가 있습니다.
02. 재산세도 다시 확인할 필요가 있습니다
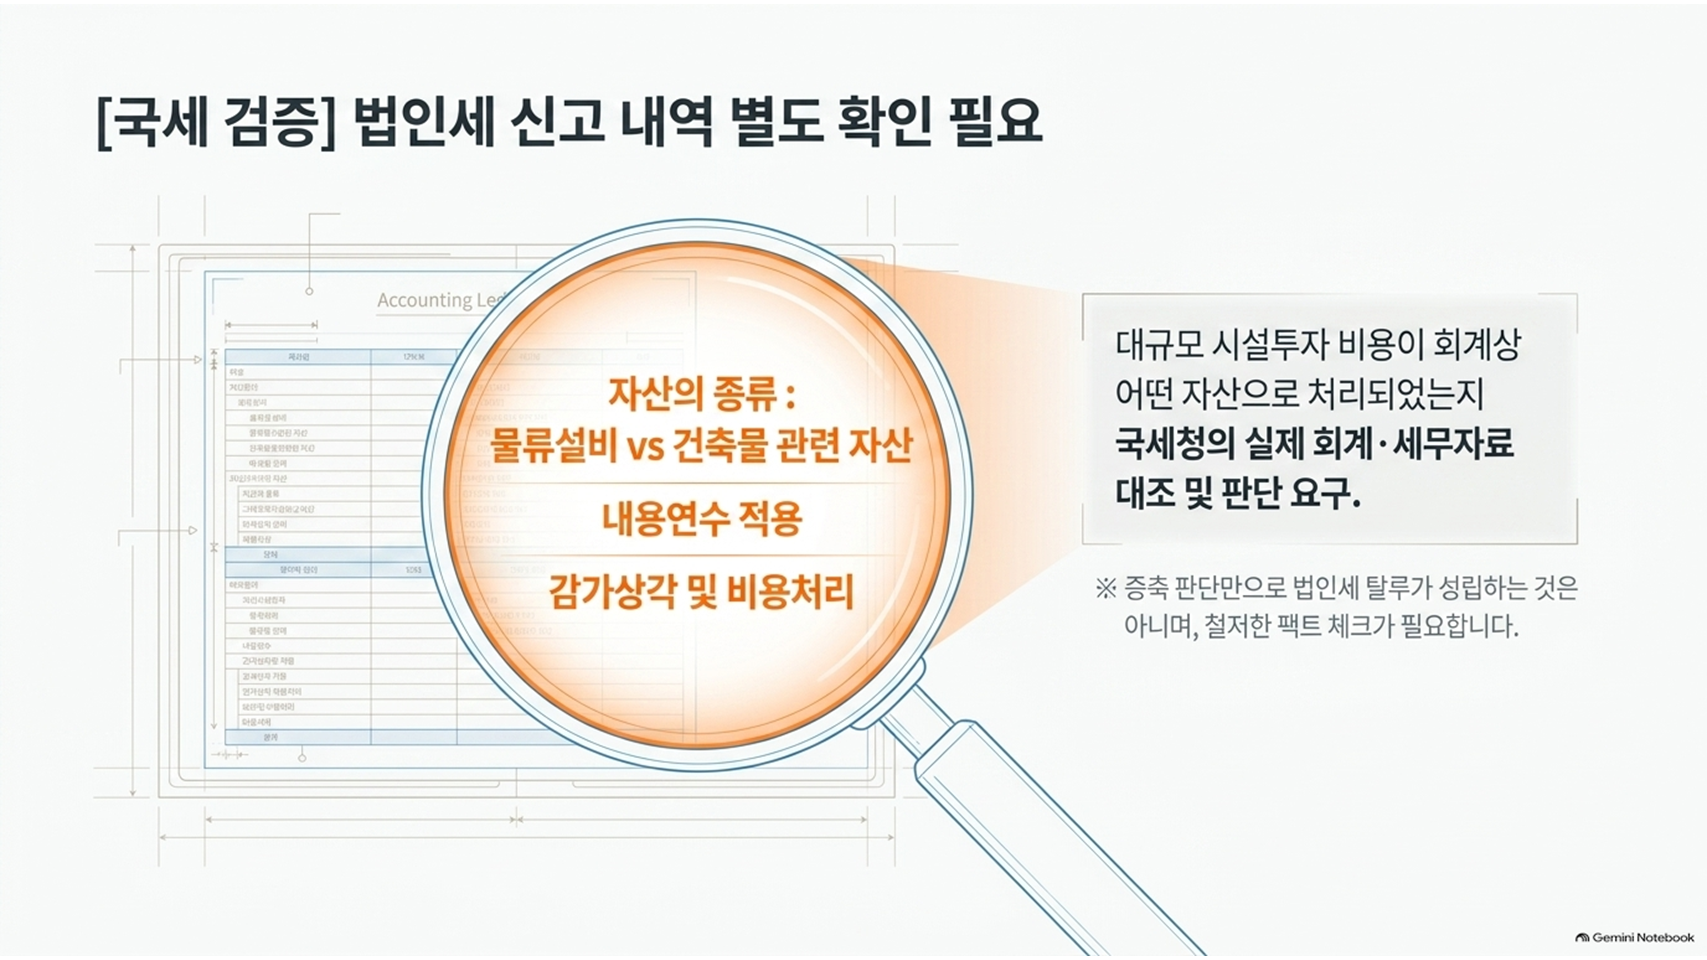
적층식 랙 설치비용이 회계상 어떤 자산으로 처리됐는지도 확인할 필요가 있습니다.
물류설비로 처리했는지, 건축물 관련 자산으로 보아야 하는지에 따라 감가상각과 비용처리가 달라질 수 있습니다.
다만 건축법상 판단만으로 법인세 문제가 자동으로 확정되는 것은 아니므로 국세청의 별도 검토가 필요합니다.
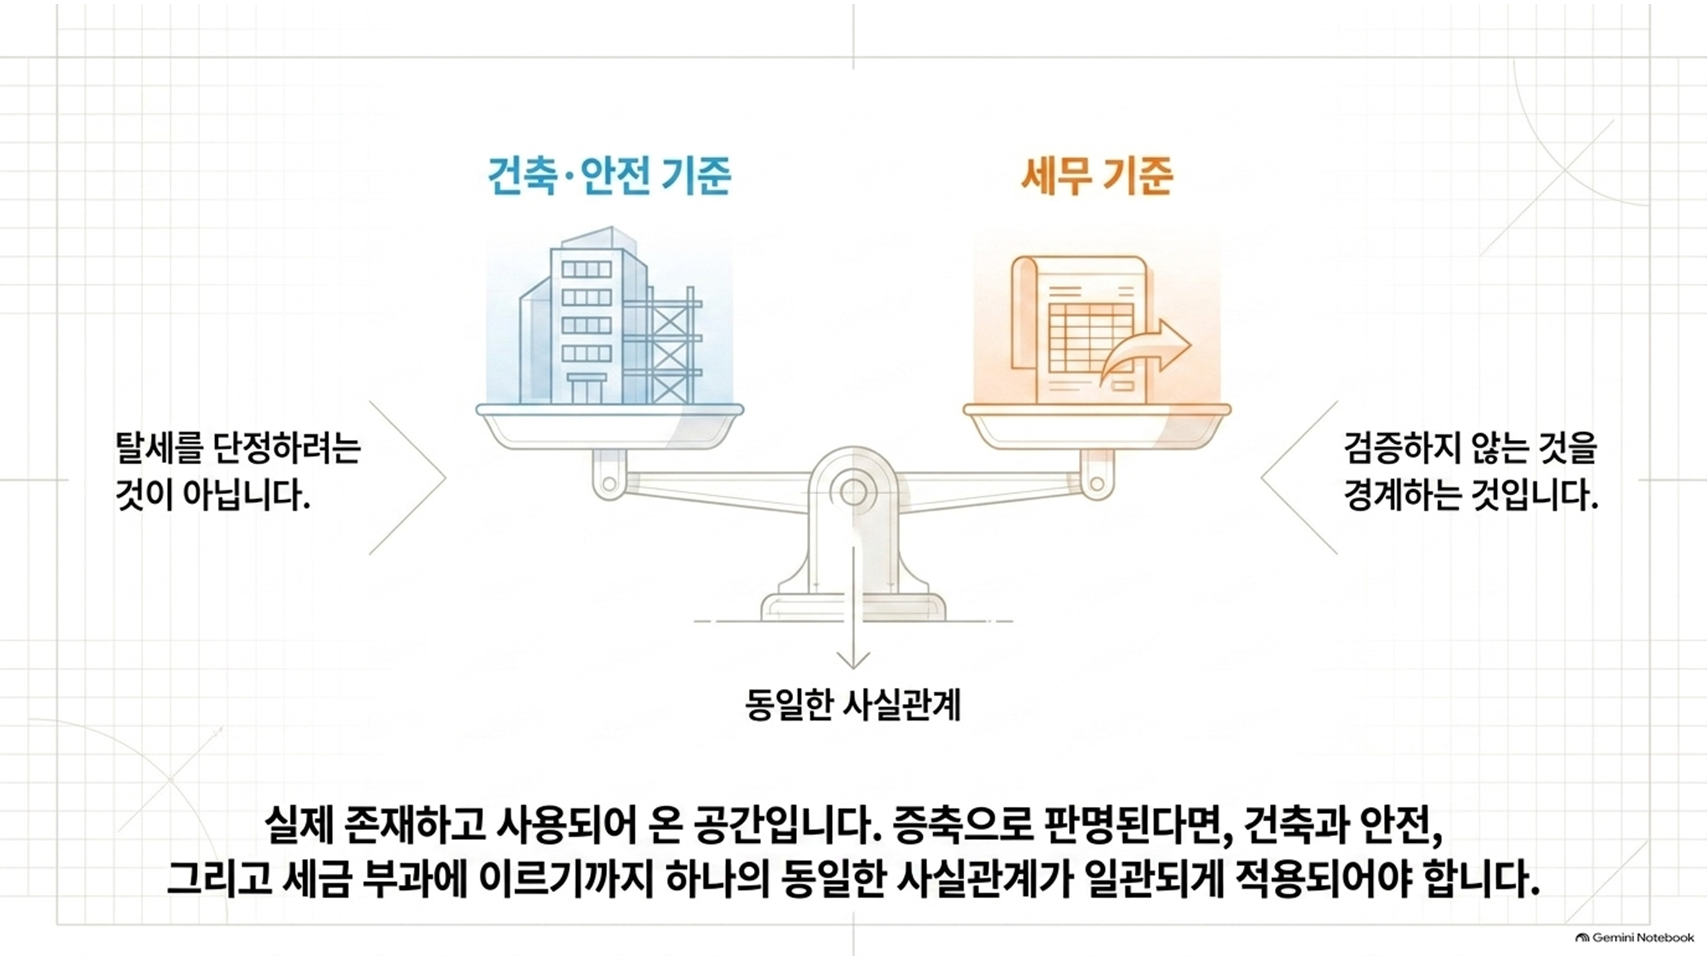
현재 확보된 자료만으로 쿠팡의 세금 탈루를 단정할 수는 없습니다.
그러나 적층식 랙 상부 공간의 법적 성격이 달라진다면 기존의 세무처리가 그 판단과 일치하는지도 확인해야 합니다.
건축·세무 판단이 서로 다른 사실관계를 전제로 이루어져서는 안 됩니다.
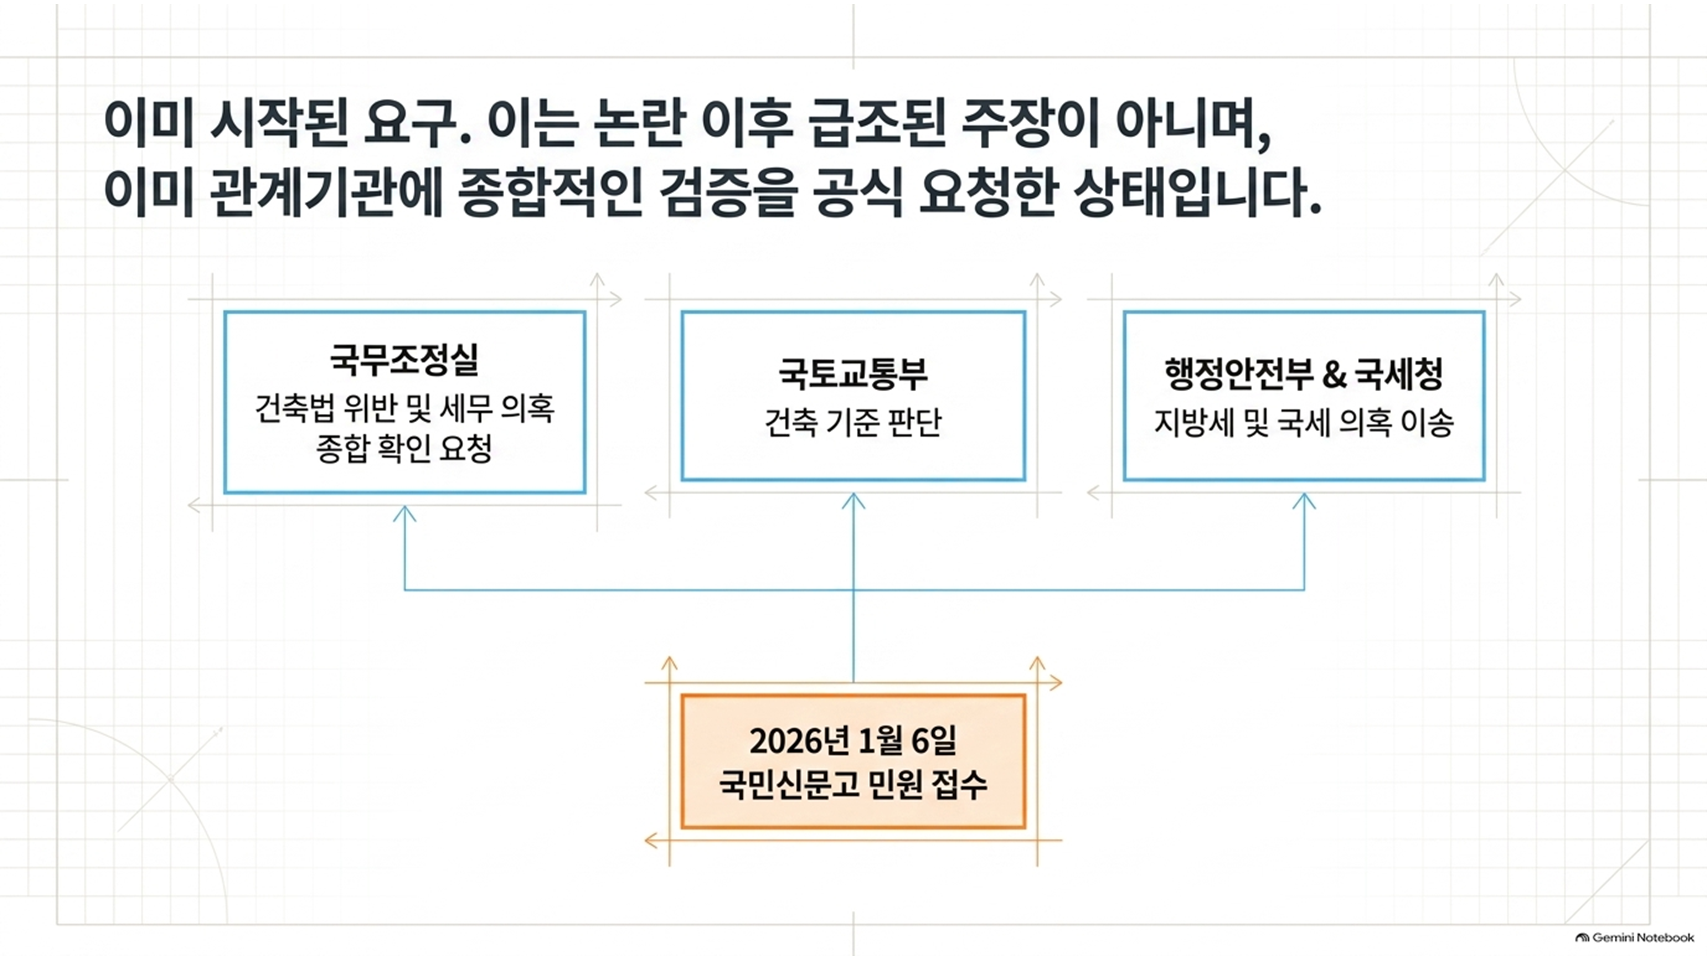
2026년 1월 6일 국민신문고를 통해 국무조정실에 건축법 위반 의혹과 함께 국세·지방세 문제도 관계기관이 확인해 줄 것을 요청했습니다.
이후 민원은 관계기관으로 이송됐습니다.
따라서 적층식 랙이 실제 증축 공간으로 판단된다면 당시 제기한 세금 문제도 함께 다시 검토할 필요가 있습니다.
건축법 판단 이후에는 세무검증도 필요합니다
실제로 존재하고 사용돼 온 공간의 법적 성격을 정확히 판단하고, 그 판단에 맞게 건축·안전·세무 문제를 함께 검증하자는 것입니다.